ACマスターカードは「審査がゆるい」「誰でも作れる」といった噂が多く、初めてのクレジットカードとして検討する人も少なくありません。
この記事では、 ACマスターカード審査はゆるいと言われる背景、 誰でも作れると言われる理由の実態、 審査に通るコツ、 落ちる原因 を、利用者のデータや審査の仕組みに基づいてわかりやすく解説します。
「本当に作れるのか」「どうすれば通りやすくなるのか」を知りたい人に向けて、短時間で判断できる内容にまとめました。
ACマスターカードの審査がゆるいと言われる理由と実態
ACマスターカードは「審査がゆるい」と言われることが多いカードです。
しかし実態としては、審査が甘いわけではなく、他社とは異なる審査基準を採用していることが「ゆるい」という印象につながっています。
ACマスターカードの審査が「ゆるい」と言われる3つの理由
ACマスターカードの審査がゆるいと言われる背景には、大きく3つの理由があります。
1つ目の理由
1つ目は、発行元がアコムという消費者金融系の企業であることです。
銀行系や信販系のカード会社とは異なり、消費者金融は「お金を貸すこと」を本業としているため、融資判断のノウハウが豊富です。
そのため、他社の審査に通らなかった方でも、ACマスターカードなら通るケースがあります。
2つ目の理由
2つ目は、過去の信用情報だけでなく「現在の返済能力」を重視する独自審査を採用している点です。
一般的なクレジットカードの審査では、過去のクレジットヒストリー(利用・返済履歴)が重視されます。
一方ACマスターカードは、現時点で安定した収入があるかどうかを審査の軸にしているため、過去に金融トラブルがあった方でも、いま安定した収入があれば審査に通る可能性があります。
3つ目の理由
3つ目は、申込条件が比較的シンプルであることです。
公式サイトの申込条件は「安定した収入と返済能力を有する方で、当社基準を満たす方」のみで、年収額や勤続年数といった具体的な数値要件は示されていません。
パートやアルバイトの方でも、毎月一定の収入があれば申込対象となります。
ACマスターカードの審査に通った人・落ちた人の口コミ
実際の口コミでは「他社のカード審査に3社続けて落ちたが、ACマスターカードだけ通った」「アルバイトでも審査に通過できた」という声が数多くあります。
特に、銀行系カードの審査に落ちた後にACマスターカードへ申込み、無事発行できたという口コミも多く見られます。
一方で「安定した収入があったのに審査に落ちた」「他社の借入が多くて否決された」という口コミもあります。
審査通過率は約40%と公表されており、10人中6人は審査に通っていない計算です。
結論|ゆるくはないが、他社で落ちた人にも可能性が残るカード
ACマスターカードは「審査がゆるい」のではなく、審査の観点が他社と異なるだけです。
銀行系カードが過去の信用実績を重視するのに対し、ACマスターカードは現在の収入状況と返済能力に重点を置いています。
そのため、過去に延滞歴がある方やクレジットヒストリーが薄い方でも、現在安定した収入があれば審査通過の可能性があります。
ACマスターカードに申込できる人・できない人
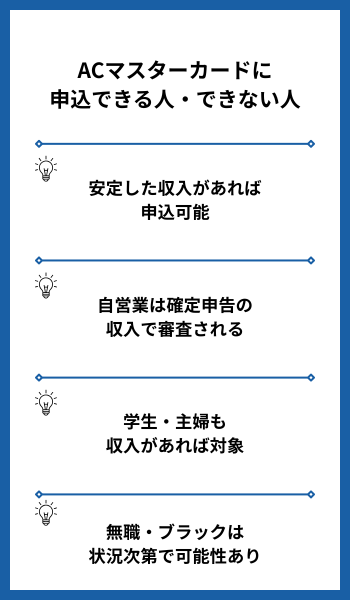
ACマスターカードの申込資格は「安定した収入と返済能力を有する方」です。
ここでは、どのような属性の方が申込対象になるのかを具体的に解説します。
安定した収入があれば申込可能
ACマスターカードは、正社員に限らず安定した収入があれば申込めます。
アコムが重視するのは「毎月継続的に収入を得ているかどうか」という点です。
審査では、雇用形態よりも定期的な給与があるかどうかが重視されます。
そのため、年収が高くても毎月の収入にばらつきがあると「安定した収入」と見なされません。
自営業は確定申告の収入で審査される
自営業やフリーランスの方は、確定申告で申告した収入をもとに審査が行われます。
具体的には、直近1年分の確定申告書(収受印付き)や課税証明書の提出を求められるケースがあります。
売上ではなく「所得」で判断されるため、経費を差し引いた後の金額が審査対象となる点に注意してください。
なお、開業して間もない場合は、審査が厳しく融資を受けれない可能性もあります。
学生・主婦も収入があれば対象
学生や主婦(主夫)でも、パート・アルバイトなど本人に収入があれば申込可能です。
ACマスターカードは配偶者や親の収入ではなく、本人名義の収入があるかどうかを審査します。
月8万円のアルバイト収入がある学生や、月10万円のパート収入がある主婦などは対象になる一方、収入のない専業主婦や仕送りのみの学生は申込できません。
また、学生は20歳以上かつ安定収入があることが条件となります。
無職・ブラックは状態次第で可能性あり
無職やブラックの方は原則として審査は厳しいものの、状況次第では審査に通る可能性があります。
無職でも、不動産収入や投資収益などの安定した定期収入があれば審査対象になります。
ブラックの場合も、アコムは現在の返済能力を重視する独自審査のため、事故情報から時間が経ち安定収入があれば借入できる見込みがあります。
ただし、債務整理中・自己破産直後など事故情報が明確に残る時期はほぼ不可のため、信用情報が回復してから申込みましょう。
ACマスターカードの審査に落ちる主な原因
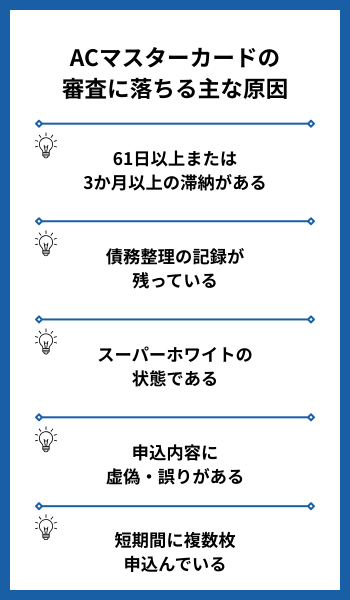
ACマスターカードは独自審査を採用していますが、それでも審査に落ちるケースは少なくありません。
ここでは、審査落ちにつながる代表的な原因を解説します。
61日以上または3か月以上の滞納がある
過去に61日以上または3か月以上の長期滞納がある場合、信用情報に異動情報として登録され審査は極めて厳しくなります。
異動情報とはブラックリストと同じ意味で、完済後も最長5年間は記録が残りカード審査にほぼ通りません。
たとえば3か月滞納すると、5年間はACマスターカードを含む多くのカードで審査に落とされます。
なお、数日の遅延程度であれば異動情報には登録されず、審査への影響も限定的です。
債務整理の記録が残っている
自己破産・個人再生・任意整理などの債務整理が信用情報に残っている期間は、審査通過はほぼ不可能です。
債務整理は「返済不能だった」という強いマイナス情報で、ACマスターカードの独自審査でも無視できません。
記録は任意整理で完済から約5年、自己破産・個人再生は5〜10年残り、KSCでは自己破産が10年間保持されます。
スーパーホワイトの状態である
信用情報に一切履歴がない「スーパーホワイト」も、返済実績がなく信用力を判断できないため審査で不利になります。
特に、30代以上で履歴が真っ白だと「過去に債務整理をしてリセットされたのでは」と疑われるケースがあります。
20代前半なら自然ですが、年齢が上がるほどスーパーホワイトは審査落ちのリスクが高まります。
解消するには、携帯電話本体の分割払いなどで小さなクレヒスを積むのが最も手軽です。
申込内容に虚偽・誤りがある
申込内容に虚偽や誤りがあると、信用情報との不一致から虚偽申告と判断され審査落ちにつながります。
例えば、年収の水増しや勤続年数の偽り、他社借入額の過少申告などは照合でほぼ確実にバレます。
短期間に複数枚申込んでいる
短期間に複数のカードへ申込む「多重申込」は、信用情報に記録が残るため審査に悪影響を与えてしまいます。
一般的に、申込情報は6ヶ月間保持されて1ヶ月以内に3件以上申込むと申込ブラックと見なされる可能性が高まります。
特に他社で落ちた直後にACマスターカードへ申込むと、短期間に複数の否決記録が積み上がるため連鎖的に落ちやすくなる点に注意が必要です。
ACマスターカードの審査が不安な人・落ちた人の対処法と代替手段
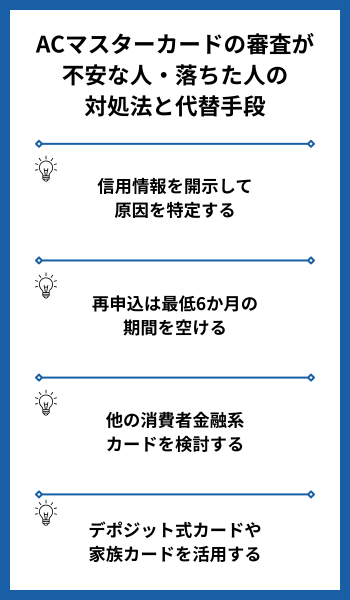
ここでは、ACマスターカードの審査に不安を感じている方や、残念ながら審査に落ちてしまった方に向けて、具体的な対処法と代替手段を紹介します。
信用情報を開示して原因を特定する
審査に落ちたら、まず自分の信用情報を開示して原因を把握することが大切です。
カード会社は審査落ちの理由を教えないため、CIC・JICC・KSCの3機関で開示し、延滞・異動・申込件数などを確認する必要があります。
CICとJICCはオンラインで500〜1,000円ほどで取得でき、記録を見れば改善すべき点が明確になります。
むやみに再申込を繰り返す前に、信用情報の現状を正確に把握することが審査対策の出発点です。
再申込は最低6か月の期間を空ける
審査に落ちた直後の再申込は、申込記録が残っているためほぼ審査に落ちます。
信用情報には申込履歴が6ヶ月残るため、この期間は再申込を避けるのが鉄則です。
6ヶ月を過ぎれば記録が消え、直近の申込がない状態として扱われます。
申込履歴が消えるまでの間は収入の安定化や借入整理などを進め、審査に有利な状態を整えてから再挑戦しましょう。
他の消費者金融系カードを検討する
ACマスターカードに落ちても、他社の消費者金融系カードなら審査基準の違いで通る可能性があります。
カード会社ごとに重視するポイントが異なるため、アコムで落ちても他社で通るケースは珍しくありません。
ただし多重申込は不利になるため、1社ずつ期間を空けて慎重に申込む必要があります。
申込む前に信用情報を確認し、落ちた原因が解消されているかを必ずチェックしましょう。
デポジット式カードや家族カードを活用する
通常のカード審査に通らない場合は、デポジット式カードや家族カードが現実的な代替手段になります。
デポジット式カードは保証金を預けることで発行され、貸し倒れリスクが低いため審査に通りやすいです。
また家族カードは本会員の信用で発行されるため、追加カード会員本人の審査もほぼありません。
まずはこれらでクレヒスを積み、信用を回復してから通常カードに再挑戦する流れが安全です。
不安な方はACマスターカードを作れるかアコムの3秒診断を活用
出典:https://www.acom.co.jp/sm/lp/creditcard/10/
ACマスターカードの審査が不安な場合は、アコム公式サイトの「3秒スピード診断」を使うと、申込前の目安を簡単に確認できます。
たとえば「年収200万円・他社借入1件・30万円」と入力すれば、借入可能性の目安がすぐにわかります。
年齢・年収・他社借入の3項目を入力するだけで結果が表示されるだけでなく、信用情報への照会も行われないため記録が残る心配はありません。
ただし、3秒診断はあくまで簡易チェックであり、実際の審査では信用情報を含めて総合的に判断されます。
それでも、申込前に「通りやすいかどうか」の方向性をつかむには十分役立つツールです。
ACマスターカードの申込から発行までの流れ
ACマスターカードの申込方法は「インターネット」「店舗(自動契約機むじんくん)」「郵送」の3種類です。
それぞれの流れを確認しておきましょう。
- 申込フォーム入力
- 仮審査(最短20分)
- 本人確認書類の提出
- 本審査
- 契約手続き
- カード受取(むじんくんor郵送)
インターネット申込はACマスターカードで最も利用されている方法で、アコムの公式サイトから24時間いつでも手続きできます。
必要事項を入力すると最短20分で仮審査の結果が届き、通過後は本人確認書類をスマホでアップロードして本審査に進みます。
審査が完了すればカードの受取方法を選べます。
急ぎなら自動契約機(むじんくん)で即日受取、急がない場合は自宅への郵送が利用できます。
自宅で完結して受取方法も選べるため、最も手軽でスピーディーな申込方法です。
ACマスターカードの審査についてよくある質問
ここでは、ACマスターカードの審査についてよくある質問をご紹介します。
ACマスターカードの審査結果はどのくらいで届く?
ACマスターカードの審査結果は、最短20分で届きます。
インターネットから申込をした場合、仮審査の結果はメールまたは電話で通知されます。
ただし、申込の時間帯や審査状況によっては翌営業日以降の回答になることもあります。
ACマスターカードの審査は土日もしている?
ACマスターカードの審査は、土日祝日も実施しています。
アコムは年中無休で審査対応を行っており、インターネット申込なら土日でも審査結果を受け取れます。
また、自動契約機(むじんくん)も土日祝日に営業しているため、審査通過後はその場でカードを受け取れます。
そのため、平日は忙しくて時間を作れない方は土日に申し込みましょう。
ACマスターカードは何歳から作れる?
ACマスターカードは20歳以上から作れます。
そのため、18歳・19歳の方は成人であっても申込対象外となっています。
また、年齢の上限は明示されていませんが、安定した収入があることが条件のため、定年退職後で収入がない場合は審査通過が難しくなります。
ACマスターカードの審査は年収いくらから通る?
ACマスターカードの審査に必要な年収の基準は公表されていません。
ただし、パートやアルバイトでも審査に通過した実績があるため、年収の絶対額よりも「毎月安定して収入を得ているかどうか」が重視されます。
口コミでは年収100万円台で審査通過したという事例もありますが、他社借入の状況や信用情報によって結果は異なります。
そのため、年収が低くても借入件数が少なく信用情報に傷がなければ審査に通る可能性は十分あります。
審査結果が来ないときの対処法は?
審査結果が24時間以上届かない場合は、アコムのフリーコール(0120-629-215)に問い合わせましょう。
迷惑メールフィルターで、審査結果のメールがブロックされているケースも少なくありません。
まずは迷惑メールフォルダを確認し、アコムからのメールが届いていないかチェックしてください。
また、申込時に入力したメールアドレスや電話番号に誤りがないかも確認しましょう。
申込内容の確認に時間がかかっている場合は、審査に数日かかることもあります。
ACマスターカードの審査についてまとめ
ACマスターカードは、アコムの独自審査により過去の信用情報だけでなく現在の返済能力も重視するのが特徴です。
「審査がゆるい」と言われがちですが、実際の通過率は約40%で、決して甘いわけではありません。
落ちた場合は信用情報を開示して原因を確認し、6か月以上あけてから再申込するのが効果的です。
審査に不安がある人は、まずアコム公式の3秒スピード診断で通過の目安を確認してみましょう。