お金を借りていることを家族や職場に知られたくない人は多いです。
審査や在籍確認の進め方を押さえれば、周囲に気づかれずに借りることは十分可能です。
この記事では、バレにくい選び方と手続きの流れ、そしてバレる原因と対策をまとめました。
バレずにお金を借りるための3つのポイント
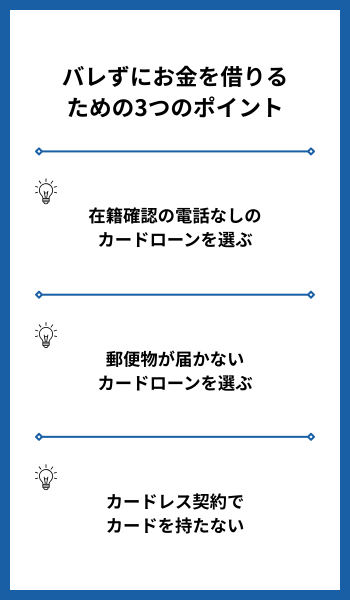
ここでは、バレずにお金を借りるための3つのポイントをまとめました。
在籍確認・郵送物・カードの3つに気を配るだけで、家族や職場に気づかれるリスクは大きく下げられます。
まずは押さえておきたい基本の対策から見ていきましょう。
それぞれ解説します。
在籍確認の電話なしのカードローンを選ぶ
職場に知られたくない場合は、在籍確認を電話ではなく書類で済ませられるカードローンを選ぶのが安心です。
なぜなら、同僚や上司が電話を取り次いだことで気づかれるケースが多いためです。
電話を書類に置き換えるだけでも、職場に知られる可能性はかなり下げられます。
郵便物が届かないカードローンを選ぶ
家族に知られたくない場合は、契約書類やカードが郵送されないサービスを選ぶのが基本です。
家族にバレる一番の要因は、ポストに届いた1通の郵便物であるパターンが多いです。
Web完結を選べば書類の郵送は不要になり、アイフルなどはカードレスを選択すれば郵送物ゼロで利用できます。
ただし、返済が遅れると督促状が届くことがあるため、必ず期日までに返済しましょう。
カードレス契約でカードを持たない
「とにかく痕跡を残したくない」という場合は、カードレス契約が向いています。
カードレス契約であれば物理カードがないため、財布を見られても借入の形跡が残りません。
また、セブン銀行ATMやローソン銀行ATMはスマホだけで入出金できるため、カードがなくても普段の使い勝手はほぼ変わりません。
電話なし・郵送物なし・カードなしがそろうと、バレる可能性はかなり抑えられます。
バレずにお金を借りられるおすすめ大手消費者金融5選
ここでは、バレずにお金を借りられるおすすめ大手消費者金融5選を紹介します。
いずれもWEB完結や原則電話なしの在籍確認に対応しており、初めて借りる方でも周囲に気づかれにくい設計になっています。
それぞれ解説します。
プロミス
出典:https://cyber.promise.co.jp/APA01X/APA01X01
- 審査最短3分でバレずにスマホ完結
- 初回30日無利息で利息ゼロスタート
- 電話連絡なし/郵送物なしで職場に配慮
プロミスとは、上限金利を抑えてスピーディーに借りたい方に向いたカードローンです。
上限金利が年17.8%と大手消費者金融のなかで最も低く、審査・融資ともに最短3分という業界最速水準も魅力です。
さらに、原則職場への電話連絡はなくWeb完結を選べば郵送物も届かないため、家族や職場に気づかれずに借入できます。
そのため、「金利」「スピード」「バレ対策」のバランスが取れた1社を選びたい方は、プロミスを検討するとよいでしょう。
\ 最短3分※4&30日間利息が0円※3 /
プロミスの詳細情報
| 実質年率 | 4.5%〜17.8% |
|---|---|
| 融資時間 | 最短3分 |
| 審査時間 | 最短3分 |
| 利用限度額 | 500万円 |
| 無利息期間 | 初回30日間 |
| 公式サイト | 公式サイト |
アイフル
出典:https://www.aiful.co.jp/
- 融資最短9分で急ぎでも間に合う
- 限度額800万円で大きな出費にも対応
- 初回30日無利息で返済負担を抑えてスタート
アイフルは、職場バレを徹底的に避けたい方に最適なカードローンです。
Webまたは無人店舗で申し込んだ方の99.1%(2025年1月〜2月実績)には、職場への電話による在籍確認を行っていません。
限度額は最大800万円と大手のなかでも高水準で、初回30日間の無利息期間を使えば短期間の借入なら利息ゼロで返せます。
「ほぼ電話なしで借りたい」「ある程度まとまった金額が必要」という条件に当てはまる方は、アイフルで申し込みましょう。
\ 最短9分※1融資&はじめての方なら最大30日間無利息 /
アイフルの詳細情報
| 実質年率 | 3.0%〜18.0% |
|---|---|
| 融資時間 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
| 審査時間 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
| 利用限度額 | 800万円 |
| 無利息期間 | 初回30日間 |
| 公式サイト | 公式サイト |
アコム
出典:https://www.acom.co.jp/
- 審査最短20分/三菱UFJFGの安心感
- 初回30日無利息で利息を気にせず利用開始
- WEB完結で郵送物なし/家族にバレにくい
アコムは、信頼感とスピード感の両方を求める方におすすめのカードローンです。
三菱UFJフィナンシャル・グループ傘下というメガバンク系の安心感に加え、審査が最短20分で完了するスピード感を備えています。
全国に設置された無人契約機(むじんくん)を使えば来店なしで深夜でも手続きが完了し、専用アプリ「myac」とカードレス契約を組み合わせれば借入から返済までスマホで完結します。
そのため、「平日の昼間に時間が取れない」「大手の安心感が欲しい」という方は、アコムで借入を検討してみてください。
\ 最短20分※融資でプライバシーも配慮 /
アコムの詳細情報
| 実質年率 | 2.4%〜17.9% |
|---|---|
| 融資時間 | 最短20分 |
| 審査時間 | 最短20分 |
| 利用限度額 | 800万円 |
| 無利息期間 | 初回30日間 |
| 公式サイト | 公式サイト |
レイク
出典:https://lakealsa.com/
- 審査最短15秒で結果をすぐ確認できる
- 最大365日無利息で長期間じっくり返済
- 融資最短10分で急な出費にも即対応
レイクは、無利息期間を最大限に活用したい方におすすめのカードローンです。
なぜなら、レイクでは初回Web申込限定で最大365日間の無利息期間を提供しているからです。
50万円以上の契約なら365日間、50万円未満でも60日間は利息がかからず、短期間で返せば実質的な負担をほぼゼロに抑えられます。
カードレス契約とWeb明細を選べば郵送物も止められるので、家族に知られたくない方は公式サイトから申込を検討してみてください。
\ 365日の無利息サービスで返済額を抑えられる /
レイクの詳細情報
| 実質年率 | 4.5%〜18.0% |
|---|---|
| 融資時間 | 最短10分 |
| 審査時間 | 最短15秒 |
| 利用限度額 | 1万円〜500万円 |
| 無利息期間 | 最大365日間 |
| 公式サイト | 公式サイト |
SMBCモビット
出典:https://www.mobit.ne.jp/index.html
- 融資最短15分のスピード対応
- WEB完結で郵送物なし/職場への電話も不要
- 限度額最大800万円で幅広いニーズに対応
SMBCモビットは、職場・自宅どちらにもバレずに借りたい方に向いたカードローンです。
WEB完結申込を選ぶと、勤務先への電話連絡が原則なくなり、カード発行や明細の郵送も止められます。
三井住友銀行・三菱UFJ銀行・みずほ銀行・ゆうちょ銀行のいずれかの口座があれば利用でき、在籍確認は書類アップロードだけで完結します。
対象銀行の口座を持っている方なら、WEB完結のメリットを最大限に活かせる1社です。
\ 最短15分※融資でバレにくい /
SMBCモビットの詳細情報
| 実質年率 | 3.0%〜18.0% |
|---|---|
| 融資時間 | 最短15分 |
| 審査時間 | 最短15分 |
| 利用限度額 | 最大800万円 |
| 無利息期間 | – |
| 公式サイト | 公式サイト |
大手で借りられなかった人向けの中小消費者金融5選
ここでは、大手で借りられなかった人向けの中小消費者金融5選をご紹介します。
大手とは異なる独自審査を採用しており、雇用形態や過去の借入状況に不安がある方でも検討しやすい会社をまとめました。
それぞれ解説します。
いつも
出典:https://www.126.co.jp/
- 最大60日無利息で大手より長い無利息期間
- 365日対応で休日でも手続き後すぐ振込
- 審査最短30分でその日のうちに結果が出る
「いつも」は、大手で審査に落ちてしまった方がまず試すべき選択肢のひとつで人気の中小消費者金融です。
高知県発の中小消費者金融で、大手5社の審査基準とは別の独自基準で判断してくれます。
初回契約時に最大60日間の無利息期間があり、原則電話による在籍確認なし・郵送物なしの対応も可能です。
「大手はダメだったけど、職場や家族にもバレたくない」という方に合いやすい1社といえます。
\ 無利息期間は最大60日間 /
いつもの詳細情報
| 実質年率 | 年4.80%〜20.00% |
|---|---|
| 融資時間 | 手続き後すぐ振込(土日祝365日対応) |
| 審査時間 | 最短30分 |
| 利用限度額 | 最高500万円 |
| 無利息期間 | 最大60日間(初回・60万円以上の契約が条件) |
| 公式サイト | 公式サイト |
アロー
出典:https://www.my-arrow.co.jp/
- 審査最短45分で通過後すぐ振込対応
- 消費者金融ならではの柔軟な審査が特徴
- 限度額200万円で急な資金需要に対応
アローとは、少額から比較的まとまった額まで柔軟に借りたい方に向いた中小消費者金融です。
1万円〜200万円という幅広い借入レンジに対応しながら、最短45分という審査スピードを備えています。
名古屋市に本社を置きながら全国からWeb申込が可能なので、地方在住の方や来店が難しい方でも問題なく利用できます。
「数万円だけ借りたい」「審査結果を早く知りたい」という条件に当てはまるなら、アローの公式サイトで申込を検討してみてください。
\ 無担保・無保証で借入金の用途自由 /
アローの詳細情報
| 実質年率 | 年14.95%〜19.94% |
|---|---|
| 融資時間 | 審査通過後最短振込 |
| 審査時間 | 最短45分 |
| 利用限度額 | 1万円〜200万円 |
| 無利息期間 | – |
| 公式サイト | 公式サイト |
セントラル
出典:https://011330.jp/
- 初回30日無利息で試しやすい中小金融
- 平日14時までなら即日振込で当日中に解決
- 審査最短30分で結果を素早く確認
セントラルは、自営業やパート・アルバイトの方が借りやすい老舗の中小消費者金融です。
昭和48年創業の長い実績があり、雇用形態が安定しにくい方も審査対象に含めている点が大きな特徴です。
平日14時までに手続きが終われば即日振込に対応しており、初回利用者向けに30日間の無利息期間も用意されています。
「正社員ではないけど今日中に借りたい」という方は、セントラルを選択肢に入れておくと安心です。
\ 独自の審査基準で融資を実施 /
セントラルの詳細情報
| 実質年率 | 年4.8%〜18.0% |
|---|---|
| 融資時間 | 平日14時までの手続き完了で即日振込 |
| 審査時間 | 最短30分 |
| 利用限度額 | 1万円〜300万円 |
| 無利息期間 | 契約翌日から30日間(初回限定) |
| 公式サイト | 公式サイト |
フクホー
出典:https://fukufo.co.jp/
- 最短即日融資で緊急の資金需要に対応
- 審査最短30分で結果をスピーディーに確認
- 限度額200万円で幅広い用途に対応
フクホーは、職場バレを避けながら独自審査で借りたい方におすすめの中小消費者金融です。
大手で審査に通らなかった方向けに、独自基準で借入のチャンスを残している会社です。
在籍確認の電話は担当者が個人名で対応し、会社名を名乗らないため周囲に気づかれにくく、全国どこからでもWebで申し込めます。
「他社で断られた」「電話のかかり方が心配」という方は、24時間受付の公式サイトから申込を試してみてください。
\ 最短即日融資で利息は利用日数分だけ /
フクホーの詳細情報
| 実質年率 | 7.30%〜18.00% |
|---|---|
| 融資時間 | 最短即日 |
| 審査時間 | 最短30分 |
| 利用限度額 | 5万円〜200万円 |
| 無利息期間 | – |
| 公式サイト | 公式サイト |
AZ
出典:https://az-k.co.jp/az/new/index.php
- 最短即日融資で急ぎの借り入れに対応
- 審査最短30分/WEB手続きでバレにくい
- 上限金利18%で中小金融の中でも標準的な水準
AZとは、勤務先への電話連絡を避けたい方に合った中小消費者金融です。
在籍確認を収入証明書の提出で代替できる仕組みになっているため、電話なしで審査を進められます。
AZは他社で審査落ちした方の通過事例もあり、平日17:30まで即日振込融資に対応しているため急ぎの方でも申し込みやすくなっています。
WEB完結で郵送物もないので、周囲に気づかれずに借りたい方の選択肢になり得る1社です。
AZの詳細情報
| 実質年率 | 7.0%〜18.0% |
|---|---|
| 融資時間 | 最短即日 |
| 審査時間 | 最短30分 |
| 利用限度額 | 1万円〜200万円 |
| 無利息期間 | – |
| 公式サイト | 公式サイト |
家族にバレにくい銀行カードローン5選
ここでは、家族にバレにくい銀行カードローン5選をご紹介します。
銀行系は消費者金融より上限金利が低く、カードレス契約やWEB明細を組み合わせれば郵送物ゼロでも利用できる商品が揃っています。
それぞれ解説します。
PayPay銀行カードローン
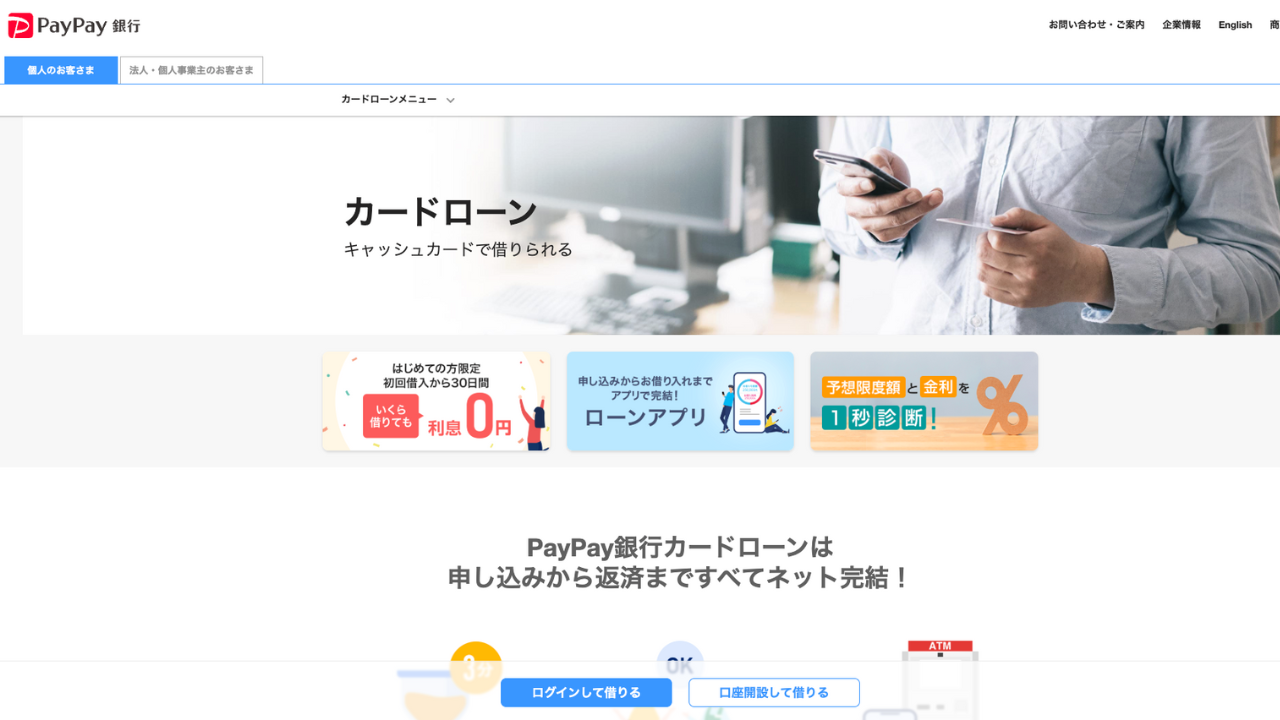
出典:https://www.paypay-bank.co.jp/
- 郵送物なしで家族に知られにくい設計
- 初回30日無利息でお試し利用しやすい
- 上限金利18.0%は銀行カードローンの中で業界最低水準
PayPay銀行カードローンは、ネット銀行ならではの手軽さと家族への配慮を両立したい方おすすめです。
申込みは最短3分、本人確認書類の提出もスマホ完結で郵送物も希望すれば届かない設計になっています。
銀行系カードローンでは珍しい初回30日間の無利息期間つきで、短期返済を予定している方なら利息負担を抑えられます。
| 実質年率 | 年1.59%〜18.0% |
|---|---|
| 融資時間 | 最短当日 |
| 審査時間 | 最短60分 |
| 利用限度額 | 10万円〜1,000万円 |
| 無利息期間 | 初回30日間 |
| 公式サイト | 公式サイト |
楽天銀行スーパーローン
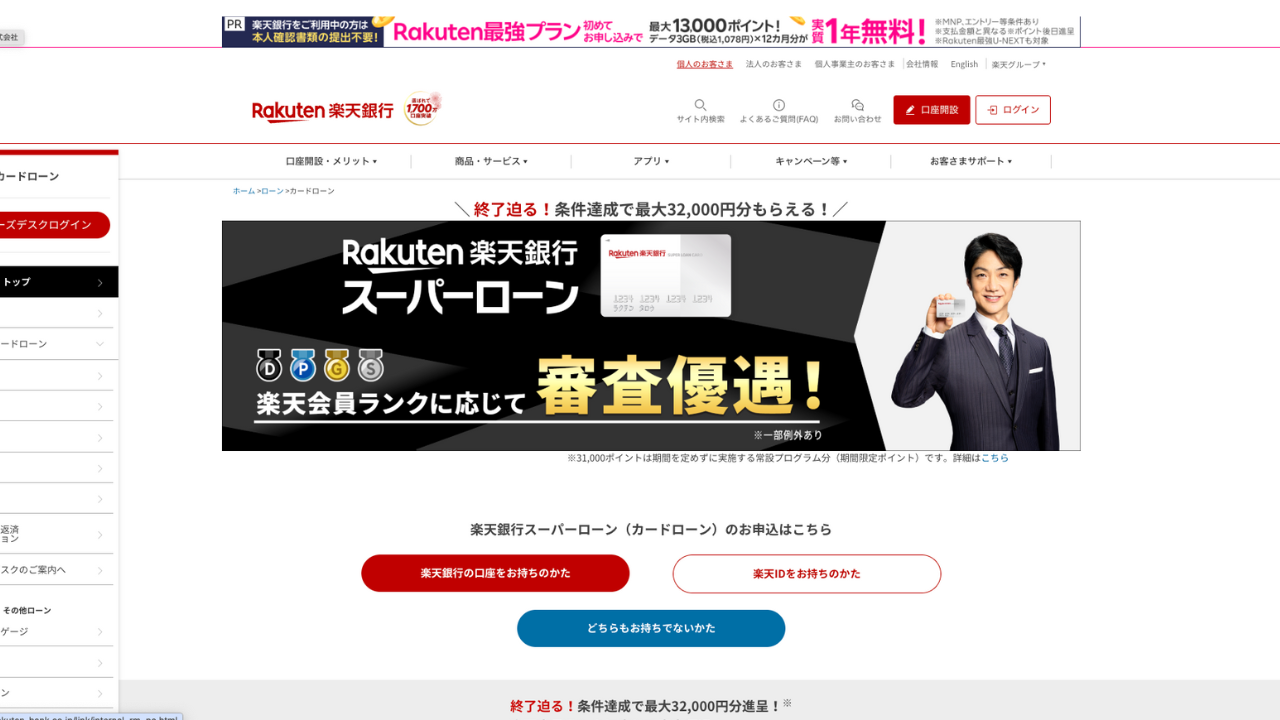
出典:https://www.rakuten-bank.co.jp/loan/cardloan/
- 上限金利年14.5%で金利を抑えやすい
- 楽天会員ランクに応じて審査優遇あり
- 楽天銀行の口座開設不要・ネットで申込完結
楽天銀行スーパーローンとは、楽天サービスをよく使う人に特にメリットの大きいカードローンです。
上限金利は年14.5%と消費者金融より低く、借り換え用途にも向いています。
最大の特徴は、楽天会員ランクが高いほど審査で優遇される仕組みがあり、ハッピープログラムの会員ステージアップ特典も用意されている点です。
楽天銀行の口座を持っていなくても申込可能なので、メインバンクを変えずに利用できます。
| 実質年率 | 年1.9%〜14.5% |
|---|---|
| 融資時間 | 最短翌日 |
| 審査時間 | 最短当日〜2営業日 |
| 利用限度額 | 10万円〜800万円 |
| 無利息期間 | 条件付き30日間 |
| 公式サイト | 公式サイト |
三井住友銀行カードローン
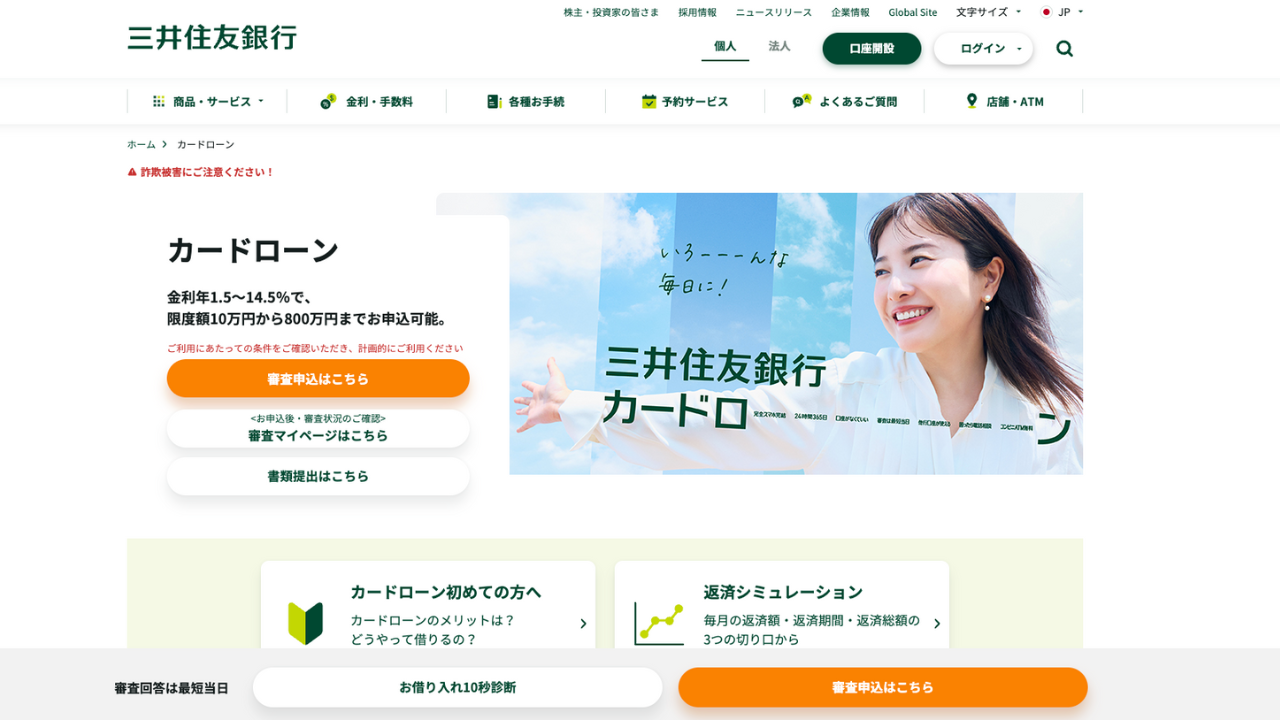
出典:https://www.smbc.co.jp/kojin/cardloan/
- メガバンクならではの安心感
- 条件を満たせばカードレス契約で郵送物なし
- WEB申込なら来店不要で手続きが完結
三井住友銀行カードローンは、メガバンクならではの安心感を重視したい方向けのカードローンです。
利用限度額は10万円から最大800万円まで幅広く対応しており、金利は年1.5%〜14.5%に設定されています。
また、三井住友銀行の普通預金口座を持ってない方なら、WEB申込とオンライン本人確認を選ぶことでカードレス契約が可能です。
この場合は契約時の郵送物が届かないため、家族に知られたくない方も安心して利用できます。
| 実質年率 | 年1.5%〜14.5% |
|---|---|
| 融資時間 | 最短当日 |
| 審査時間 | 最短当日 |
| 利用限度額 | 10万円〜800万円 |
| 無利息期間 | – |
| 公式サイト | 公式サイト |
みずほ銀行カードローン
出典:https://www.mizuhobank.co.jp/index.html
- 実質年率2.0%〜の低金利で総返済額を抑えられる
- 最短当日融資で銀行系でもスピード対応
- 住宅ローン利用者は金利年0.5%優遇の特典あり
みずほ銀行カードローンは、すでにみずほ銀行の口座を持っている方に特におすすめです。
追加でカードを作る必要がなく、既存のキャッシュカード1枚で借入・返済を管理できます。
WEB完結で申し込めば契約時の郵送物は原則なく、取引明細もインターネットバンキングで確認できるため、家族に履歴が残りにくいです。
また、住宅ローンを契約中であれば年0.5%の金利優遇も受けられます。
みずほ銀行をメインバンクにしている方は、口座をフル活用できる1社になります。
みずほ銀行カードローンの詳細情報
| 実質年率 | 2.0%〜14.0% |
|---|---|
| 融資時間 | 最短当日(口座保有者) |
| 審査時間 | 最短当日 |
| 利用限度額 | 10万円〜800万円 |
| 無利息期間 | – |
| 公式サイト | 公式サイト |
auじぶん銀行カードローン
出典:https://www.jibunbank.co.jp/products/loan/
- 実質年率1.48%〜の業界最低水準クラスの低金利
- au ID保有者は金利年0.1%優遇でさらにお得
- 審査最短1時間でスマホ完結/郵送物なしでバレにくい
auじぶん銀行カードローンとは、低金利とスピードを両取りしたい方に最適な銀行カードローンです。
下限金利が年1.48%と銀行カードローンのなかでも特に低い水準で、最短1時間で審査結果が届くスピード感も備えています。
在籍確認の電話は個人名でかかってきてプライバシーに配慮されており、au IDを登録すれば金利が年0.1%優遇されます。
基本的にローンカードは自宅への郵送ですが、送付先を職場住所に変更することもできるため、受け取り場所を工夫すれば家族バレのリスクは抑えられます。
auじぶん銀行カードローンの詳細情報
| 実質年率 | 1.48%〜17.5% |
|---|---|
| 融資時間 | 最短即日 |
| 審査時間 | 最短1時間 |
| 利用限度額 | 10万円〜800万円 |
| 無利息期間 | – |
| 公式サイト | 公式サイト |
バレずにお金を借りる手順
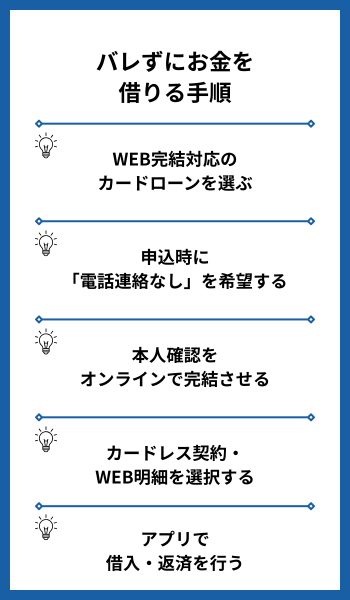
ここでは、バレずにお金を借りる手順についてご説明します。
申込から契約・借入・返済までの一連の流れを正しく押さえておけば、家族や職場に痕跡を残さずに利用を進められます。
それぞれ解説します。
WEB完結対応のカードローンを選ぶ
店舗来店や郵送のやり取りが発生すると、家族や職場にバレるきっかけが増えてしまうため、スマートフォンだけで申込から契約まで完結できるカードローンを選びましょう。
公式サイトに「WEB完結」「原則電話なし」と明記されているかを確認してから申し込めば、つまずきにくくなります。
消費者金融系は書類提出による在籍確認を原則としている会社が多いため、業者を選ぶ際はこの点を優先的にチェックしましょう。
申込時に「電話連絡なし」を希望する
申込時には、在籍確認の方法として「電話連絡は避けたい」ことを先に伝えておきましょう。
意思表示をしておかないと、電話確認に進む会社もあります。
そのうえで、給与明細や社員証のアップロードをすれば、書類で在籍確認が済むケースがほとんどです。
実際、プロミスやアコムでは電話以外で在籍確認が完了する人が大半で、書類対応は一般的な運用になっています。
本人確認をオンラインで完結させる
本人確認はeKYC(オンライン本人確認)を選ぶと、書類のやり取りなしで終わります。
運転免許証やマイナンバーカードをスマホカメラで撮影した後、顔写真を撮って提出するだけで完了します。
マイナンバーカードのICチップを使う場合は、カードをスマホ背面に当ててパスワードを入力するだけで照合が終わります。
提出後は最短当日〜翌日で確認が完了するため、急いでいる場合でもすぐ審査に進めます。
カードレス契約・WEB明細を選択する
契約時の設定画面では「カードレス」と「Web明細(電磁的交付)」の両方を必ず選んでおきましょう。
ローンカードを発行しなければ自宅への郵送物がなくなり、WEB明細に切り替えれば利用明細の紙送付も止まります。
万が一、設定し忘れた場合でも、契約後にマイページからいつでも変更できます。
アプリで借入・返済を行う
契約後の借入・返済は、各社の公式アプリですべて済ませましょう。
カードや書類を持ち歩かずに済むため、第三者に見られる場面そのものを減らせます。
借入は希望金額を入力して申請すれば、登録口座への振込か提携ATMでの受け取りが選べます。
返済もアプリ内から口座引落やコンビニATMで行え、Face IDや指紋認証でログインを保護できるので、スマホを家族に触られても明細を簡単には見られません。
お金を借りていることがバレる8つの原因と対策
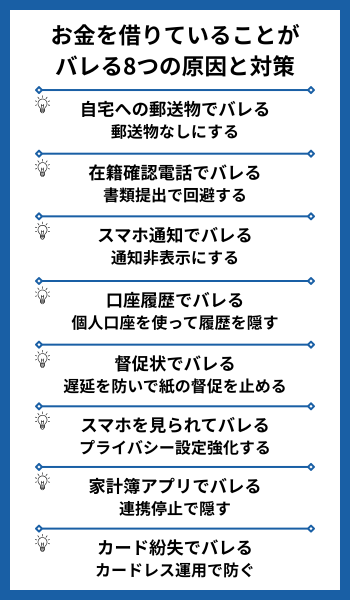
ここでは、お金を借りていることがバレる8つの原因と対策についてご説明します。
郵送物・電話・スマホ通知など発覚経路ごとに対策を知っておけば、想定外のバレを未然に防げます。
それぞれ解説します。
自宅への郵送物でバレる|郵送物なしにする
家族バレを防ぎたいなら、まずは自宅への郵送物をなくす設定にしましょう。
契約書類やローンカード、利用明細が郵便受けに届いた瞬間に、同居の家族の目に触れる可能性が一気に高まるためです。
具体的には、申込時の設定画面で「カードレス」を選び、明細交付方法を「電磁的交付(WEB明細)」に変更します。
申込後でも変更できるので、郵送物が届かない設定になっているか必ず確認しておきましょう。
在籍確認電話でバレる|書類提出で回避する
職場バレを防ぐ最大のポイントは、在籍確認を電話から書類に切り替えることです。
電話を取り次いだ同僚や上司にカードローンの利用が知られてしまうのが、職場バレで最も多いパターンです。
書類はスマホで撮影してアップロードするだけなので手間もわずかです。
ただし書類が不鮮明だと電話確認に切り替わることがあるため、鮮明に撮影して提出することを心がけましょう。
スマホ通知でバレる|通知非表示にする
スマホ経由のバレを防ぐために、ロック画面のプッシュ通知をオフにしておきましょう。
iPhoneなら「設定」→「通知」→ 該当アプリ →「ロック画面に表示」をオフ、Androidなら「設定」→「アプリと通知」→ 該当アプリ →「通知を表示」をオフにします。
完全にオフにすると返済日を忘れるリスクがあるので、通知音だけオフにして「バナー表示なし」にする方法もおすすめです。
口座履歴でバレる|個人口座を使って履歴を隠す
返済用の口座には、家族と共有していない個人名義の口座を指定しましょう。
また、紙通帳ではなくWeb明細に切り替えれば通帳を見られる心配もなくなり、ATMで直接返済すれば口座にそもそも記録が残りません。
「返済の入出金がどこに記録されるか」を意識して口座を選ぶことが、家族バレを防ぐ基本になります。
督促状でバレる|遅延を防いで紙の督促を止める
督促状によるバレを防ぐ唯一の方法は、返済を遅延させないことです。
「郵送物なし」で契約していても、滞納が続けば郵送で自宅に督促状が送られてくる場合があります。
督促状には業者名や「お支払いのお願い」といった文言が記載されており、同居の家族に見られた瞬間に借入が一発で発覚します。
「期日を守る」「無理なら早めに相談」の意識づけを徹底することで、督促状のリスクはほぼ消せます。
スマホを見られてバレる|プライバシー設定強化する
スマホを家族に渡す場合に備えて、アプリの表示と認証をしっかり設定しておきましょう。
例えば、充電を頼んだときや一瞬置いた隙に、ホーム画面のアプリアイコンや通知履歴から借入を知られてしまうことがあります。
iPhoneならアプリをAppライブラリのみに表示する設定にし、Androidならフォルダにまとめてアイコンを目立たなくする方法が有効です。
さらにアプリにPINや生体認証ロックをかけておけば、スマホを操作されても残高や利用履歴は見られずに済みます。
家計簿アプリでバレる|連携停止で隠す
家計簿アプリと銀行口座を連携している場合は、借入関連の口座だけ連携を外しておきましょう。
マネーフォワードMEやZaimなどは銀行口座と連携すると返済の引き落とし記録が自動で家計簿に表示されるため、パートナーとアプリを共有しているとそこから気付かれてしまうことがあります。
そのため、カードローン口座や引き落とし口座の連携を解除するか、共有アプリには借入関連の口座をそもそも登録しないようにしましょう。
カード紛失でバレる|カードレス運用で防ぐ
カード紛失によるバレを防ぎたいなら、最初からカードレス契約にしておくのが確実です。
財布にローンカードを入れていると落とした際に拾った人に利用がバレるリスクや、家族に探してもらった際に利用が発覚するリスクがあります。
セブン銀行ATMやローソン銀行ATMはスマホだけで入出金できるので、カードなしでも借入・返済の操作に支障はありません。
バレずに借りた後の返済管理
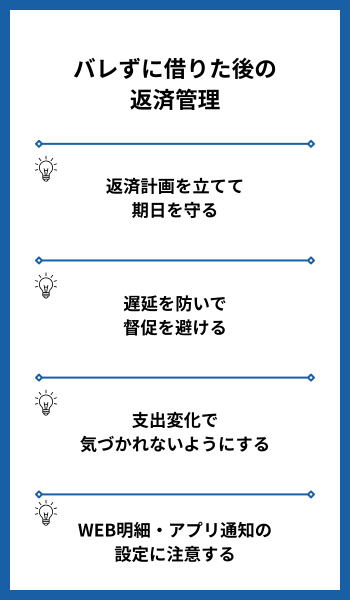
ここでは、バレずに借りた後の返済管理について説明します。
借入後の管理を怠ると督促状や支出変化からバレてしまうため、契約後の運用こそが本当の意味でのバレ対策になります。
それぞれ解説します。
返済計画を立てて期日を守る
借入後にバレないために、まず返済計画を立てましょう。
計画なしで借入を続けると返済が滞りやすく、督促状や督促電話で発覚するリスクが高まります。
そのため、毎月いくら返せるかを収入と支出から逆算して、無理のないスケジュールを組みましょう。
遅延を防いで督促を避ける
督促を避ける最も確実な方法は、毎月の返済を口座からの自動引落に設定しておくことです。
手動で振り込む方式だとうっかり期日を過ぎてしまい、その時点で督促電話や郵便物の対象になってしまうためです。
しかし、引落日の前日に口座残高を確認する習慣をつけておけば、残高不足で引落が失敗する事態も防げます。
返済日に間に合いそうにない場合は、必ず事前に業者へ連絡して返済日の調整や利息のみの支払いを相談しましょう。
支出変化で気づかれないようにする
毎月の生活費の使い方は、借入前と同じペースをできるだけ崩さないほうが安心です。
返済が始まると手元に残るお金が減るため、急な節約モードから「最近お金が足りなさそう」と家族に気づかれることがあります。
食費や娯楽費など可視化されやすい支出が急変しないよう調整し、返済専用の口座を生活口座と完全に分けておくとキャッシュフローの変化を最小限に抑えられます。
家計全体の支出パターンを大きく変えないことが、借入を悟られない基本戦略です。
WEB明細・アプリ通知の設定に注意する
借入後も、アプリやWEB明細の設定を定期的に見直しましょう。
アプリのアップデート時に通知設定が初期状態に戻ってしまうケースがあり、気づかないうちに通知が画面に出るようになってしまうことがあります。
また、紙通帳には返済や引き落としの履歴が残るため、WEB明細に切り替えて紙通帳の発行を止めておくのも有効です。
アプリにはロックをかけ、パスワードを第三者に知られないよう徹底して管理してください。
バレずにお金を借りる際にやってはいけないこと
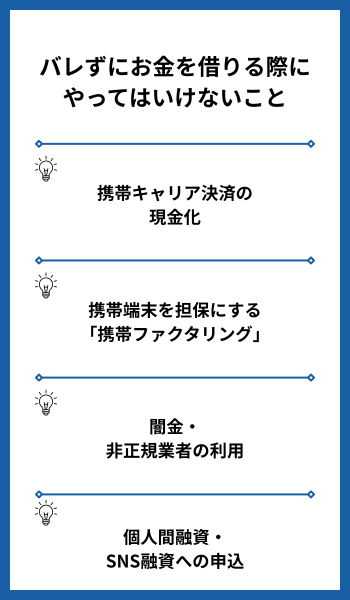
ここでは、バレずにお金を借りる際にやってはいけないことを紹介します。
手軽に見える方法でも、違法業者や脱法的な手段を選ぶと家族や職場どころか警察沙汰になる危険があるため、事前に把握しておきましょう。
それぞれ解説します。
携帯キャリア決済の現金化
携帯キャリア決済を使った現金化には、絶対に手を出さないでください。
各キャリアの利用規約で明確に禁止されており、短期間に高額のキャリア決済を繰り返すと異常利用として検知され、決済サービスの停止や契約の強制解約というペナルティを受ける恐れがあります。
さらに現金化業者は手数料として額面の15〜30%を差し引くため、年利換算すると法定上限を大幅に超える実質コストになります。
携帯端末を担保にする「携帯ファクタリング」
「携帯ファクタリング」と呼ばれる手法も、利用してはいけない代表例です。
そもそも携帯ファクタリングとはスマートフォンを購入し、その端末を業者に買い取らせて即日現金を得る仕組みで、強引な取り立てや個人情報の悪用といった二次被害に遭うケースも報告されています。
名目上は「債権の売買」を装っていますが、金融庁や日本貸金業協会は実質的な貸付行為であると警告しており、年率換算すると数百パーセントに達する手数料が要求される事例もあります。
被害が拡大すれば家族や職場への連絡で逆にバレるリスクが高まるので、絶対に利用しないでください。
闇金・非正規業者の利用
闇金や非正規業者は、法定上限を大きく超える金利で貸し付ける違法業者です。
一度関わると返済が追いつかなくなり、違法な取り立てが家族や職場に及ぶケースもあります。
正規の貸金業者や銀行カードローンであれば、法律に基づいた範囲で借入ができ、取り立ても適正に行われます。
どんなに状況が厳しくても、利用すると深刻なトラブルにつながりやすいため避けましょう。
個人間融資・SNS融資への申込
SNSや掲示板で見かける「即日融資」「審査なし」といった個人間融資にも、絶対に申し込んではいけません。
そうした広告はほぼ例外なく詐欺または違法業者によるもので、無登録での反復的・営利的な融資は貸金業法違反にあたります。
名義や個人情報を騙し取られるケースも多く、一度情報を渡すと金銭的損害だけでなく、後から身分証が悪用されるリスクも残ります。
バレずにお金を借りる方法についてよくある質問
バレずにお金を借りる方法についてよくある質問を紹介します。
在籍確認・専業主婦/学生の申込・信用情報など、申込前に気になりやすいポイントをまとめました。
在籍確認なしで借りられるカードローンはある?
原則として電話による在籍確認なしで借りられるカードローンはあります。
アコムやプロミスなどの大手消費者金融は書類確認のみで在籍確認を完結させる運用を行っており、勤務先への電話を省略できることが多いです。
ただし、在籍確認(収入の確認)そのものを完全に省略することは貸金業法上できないため、書類提出は求められると理解しておきましょう。
Web完結申込を選び、カードの郵送なし・Web明細を組み合わせれば、職場と自宅の両方へのバレリスクを大幅に下げられます。
専業主婦が配偶者にバレずに借りる方法はある?
専業主婦でも、配偶者の収入を生計の基盤としている場合に限って、貸金業法の範囲内でカードローンを利用できる場合があります。
申込者本人が在籍確認に対応するため、配偶者に連絡が行くことはありません。
カードの送付先をWEB明細に変更し、引き落とし口座を個人名義の専用口座に設定すれば、配偶者に気づかれるリスクは最小限にできます。
ただし配偶者の同意なしに借入を重ねることは家計管理上のリスクがあるため、返済計画はしっかり立てましょう。
学生が親にバレずに借りる方法はある?
満18歳以上(高校生は不可)でアルバイト収入がある学生なら、消費者金融のカードローンに申し込めます。
在籍確認はアルバイト先に対して行われるため、親に直接連絡が行くことはなく、Web完結申込とWeb明細を組み合わせれば自宅への郵送物もなくせます。
ただし未成年(18歳・19歳)は親権者の同意が必要な業者もあるため、申込前に年齢要件を確認しましょう。
家族にバレずにカードローンを契約できる?
カードローンの契約自体は、家族に通知される仕組みになっていません。
本人の同意なしに家族が契約内容を確認することもできないため、手続き上は家族に気づかれない設計になっています。
バレるとすれば、郵便物・通帳の引き落とし履歴・スマホの通知・督促の電話などが主な原因になります。
申込時に「郵送物なし」を選択してWeb明細に切り替え、引き落としを家族と共用しない個人口座に設定すれば、これらの発覚経路はほぼ封じられます。
また、返済を滞らせないことが、最終的な防衛策になります。
カードローンの利用は信用情報に残る?
カードローンの利用は、CICやJICCなどの信用情報機関に記録として残ります。
通常の取引記録は契約終了後5年以内に消滅しますが、延滞などの異動情報は延滞解消から5年間記録が残ります。
信用情報は本人以外が照会することは原則できないため家族に見られることはありませんが、他のローンやクレジットカードの審査に影響が出る可能性はあります。
借入がバレた場合のリスクは?
借入がバレた場合の最大のリスクは、信頼関係の損傷です。
金銭面以上に、相談なく借入していたという事実が家族や職場との関係性に影響を与えます。
家族間では「なぜ相談しなかったのか」という不信感が生まれ、関係修復に時間がかかることがあります。
職場でも就業規則に副業・借入に関する規定がある場合、立場に影響が及ぶ可能性はゼロではありません。
督促による発覚の場合は返済が遅延している状態なので、家族への経済的な影響も伴いやすく事態が深刻化しやすくなります。
銀行口座の取引履歴を家族に見られないようにする方法は?
取引履歴を見られたくないなら、カードローン専用の銀行口座を新たに開設するのが最も効果的です。
既存の口座を使う場合は、紙通帳をWeb明細に切り替えれば通帳への記帳がなくなり、家族に見られるリスクを下げられます。
スマートフォンのバンキングアプリはロック設定を有効にし、プッシュ通知がロック画面に表示されない設定に変更しておくと安心です。
家族と共有しているパソコンやタブレットでは、オンラインバンキングのログイン情報を保存しないようにしましょう。
バレずにお金を借りる方法のまとめ
バレずにお金を借りるためには、Web完結申込・WEB明細・カード郵送なし・個人専用口座の4つの設定を組み合わせるのが基本です。
職場へのバレリスクは書類確認対応の消費者金融を選べば大幅に下がり、自宅へのバレリスクは郵送物をなくすことでほぼ封じられます。
借入後は返済期日を厳守して督促を受けないことが最大の防衛策になり、携帯ファクタリングや闇金などの違法・非正規業者には絶対に近づかないことが前提条件になります。
正規の金融機関を正しく活用し、計画的な返済を続けることが、バレずに借り続けるための唯一の方法です。